
Quem tem uma loja de varejo em São Paulo sabe que o ponto comercial é só o começo da conta: estoque, vitrine, público circulando e a rotina de um endereço na capital entram na avaliação de risco antes de qualquer contratação. Se você está comparando propostas e não sabe o que exigir de cada uma, este texto organiza o caminho para montar um seguro para loja de varejo em são paulo coerente com a sua operação, da leitura dos riscos à escolha do corretor.
Seguro para loja de varejo em São Paulo: como montar a apólice
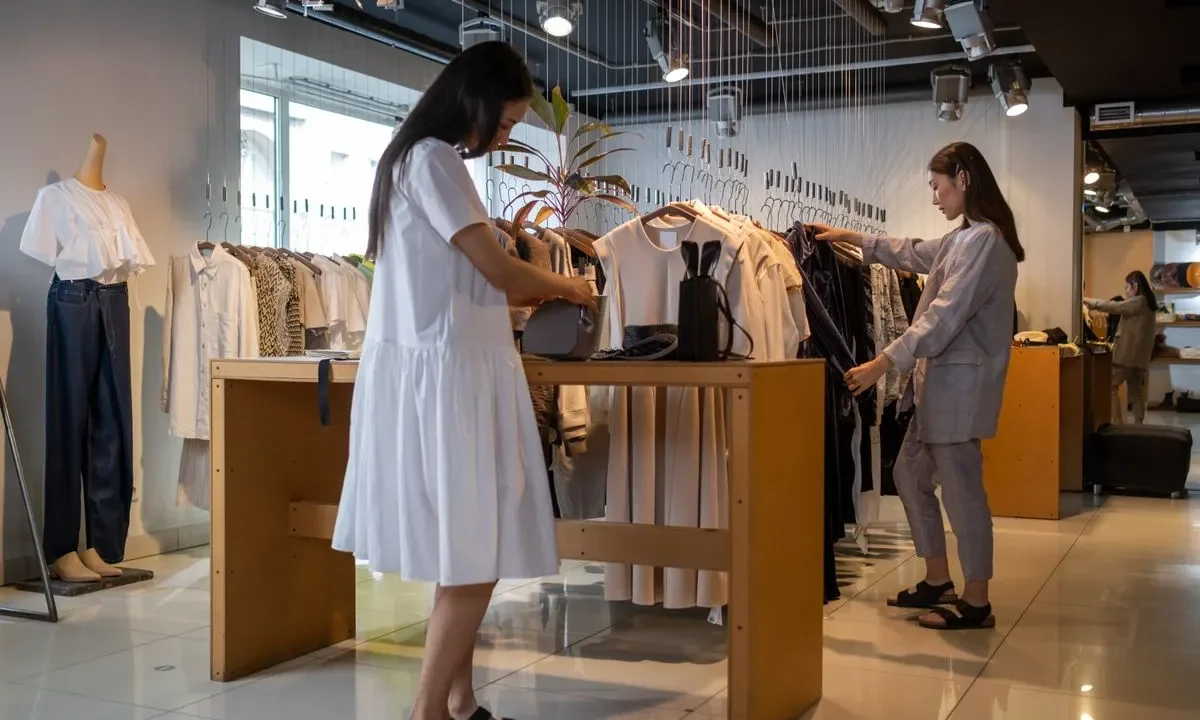
Uma loja de varejo em São Paulo exige atenção especial aos riscos de furto, roubo, incêndio e interrupção de atividades. A capital paulista concentra endereços com perfis de risco muito diferentes entre si, e uma apólice bem montada reflete essa realidade: não existe cobertura padrão que sirva igualmente para uma loja na Zona Leste, uma operação na região central ou um ponto em bairro de alto fluxo comercial.
O ponto de partida é entender que o seguro empresarial para varejo é uma apólice composta, ou seja, formada por coberturas básicas e adicionais que variam conforme a seguradora e o plano contratado. Por isso, antes de comparar valores, o lojista precisa mapear quais riscos realmente ameaçam a operação dele. Uma loja de roupas, uma ótica, uma farmácia e uma loja de eletrônicos têm exposições diferentes, e a apólice precisa acompanhar essa diferença em vez de replicar um modelo genérico.
Também vale separar o que é obrigação legal do que é proteção patrimonial. Coberturas como roubo de estoque e responsabilidade civil são decisões de gestão de risco. Um corretor multimarcas ajuda a cruzar essas exigências com o orçamento disponível, sem empurrar cobertura desnecessária.
Riscos reais de uma loja de varejo na capital paulista
São Paulo combina densidade comercial, trânsito intenso de pessoas e variação grande de segurança entre bairros, o que torna o perfil de risco de cada loja bastante específico. A seguradora avalia esse conjunto antes de aceitar o risco e definir condições, e o lojista que entende esses fatores consegue preparar melhor a contratação e a negociação.
Furto, roubo e danos ao imóvel e ao estoque
Furto simples, furto qualificado e roubo são eventos distintos na ótica da apólice, e cada um pode ter tratamento, franquia e limite próprios. O roubo envolve violência ou ameaça. A cobertura de danos ao imóvel, por sua vez, protege vitrines, portas, persianas e estruturas atingidas em uma tentativa de invasão.
O estoque costuma ser o ativo mais sensível do varejo, e a apólice precisa declarar o valor segurado de forma compatível com a realidade do negócio. A localização do ponto, o tipo de mercadoria e a existência de itens de alto valor agregado influenciam diretamente a aceitação e as condições dessa cobertura.
Responsabilidade civil em lojas com circulação de público
Qualquer loja que recebe clientes está exposta a acidentes dentro do estabelecimento: queda, lesão por produto, dano causado por equipamento ou por mercadoria exposta. O risco aumenta em lojas com provadores, escadas, degraus, vitrines ao nível da rua ou circulação intensa de pedestres, situação comum em corredores comerciais da capital.
A apólice pode incluir despesas de defesa em processos judiciais e acordos, mas as condições variam conforme a seguradora e o limite contratado. Vale perguntar ao corretor se a cobertura alcança danos causados por veículos de entrega ou por prestadores de serviço dentro da loja.
Interrupção de atividades e perda de receita
Um incêndio, um alagamento ou um roubo de grande proporção pode fechar a loja por semanas, e o lojista continua com despesas fixas: aluguel, folha de pagamento, tributos e fornecedores. O valor segurado costuma ser calculado com base no faturamento mensal declarado, e a seguradora aplica um período indenizável, que pode variar conforme o plano.
Essa cobertura é especialmente relevante em São Paulo, onde o custo de ocupação é alto e a retomada de um ponto comercial pode ser lenta. É uma das coberturas que mais exige atenção ao preencher a proposta, porque subestimar o faturamento compromete a indenização justamente quando o negócio está parado.
Coberturas essenciais e coberturas opcionais: como separar o que é prioridade
A prioridade de um seguro para loja de varejo deve seguir a lógica do impacto financeiro: primeiro o que pode quebrar o negócio, depois o que protege o dia a dia. Em geral, incêndio, roubo de estoque, danos ao imóvel e responsabilidade civil formam o núcleo essencial, enquanto coberturas como vidros, anúncios luminosos, equipamentos eletrônicos e dinheiro em trânsito entram como opcionais conforme o perfil da loja.
Uma forma prática de organizar a decisão é separar as coberturas em blocos:
- Núcleo patrimonial: incêndio, raio e explosão; danos ao imóvel; estoque e mercadorias; máquinas e equipamentos.
- Proteção contra terceiros: responsabilidade civil do estabelecimento; danos a clientes e visitantes.
- Proteção financeira: perda de faturamento por paralisação; despesas fixas durante o período de recuperação.
- Opcionais comuns no varejo: cobertura de vidros e fachada; letreiros e anúncios; dinheiro em caixa e em trânsito; equipamentos de informática e sistemas.
Operações que vendem também pela internet precisam avaliar se a apólice cobre mercadorias em trânsito e itens armazenados fora do ponto principal. O mesmo vale para lojas que guardam mercadoria de terceiros, como consignação ou estoque de fornecedor.
O que define o custo do seguro para loja de varejo
O custo de um seguro empresarial para varejo é definido por um conjunto de fatores que a seguradora cruza na análise de risco, e não por uma tabela única. A soma segurada do imóvel e do estoque, o ramo de atividade, a localização exata do ponto, o histórico de sinistros do lojista e as medidas de segurança instaladas são os principais componentes dessa equação.
Cada seguradora parceira pode atribuir pesos diferentes a esses critérios, o que explica por que cotações para a mesma loja variam entre operadoras. Uma corretora multimarcas tem justamente a função de comparar essas propostas e apontar onde a diferença de preço corresponde a diferença de cobertura, e não apenas ao valor do prêmio. O objetivo não é encontrar a apólice mais barata, e sim a que entrega a melhor relação entre risco coberto e custo.
- Localização e entorno: bairro, fluxo de pedestres, proximidade de áreas de risco e estatísticas locais de ocorrências.
- Ramo e tipo de mercadoria: produtos de alto valor agregado ou fácil revenda elevam a exposição a roubo.
- Medidas de segurança: alarme monitorado, câmeras, gradeamento, cofre e vigilância patrimonial.
- Valores segurados: imóvel, estoque, equipamentos e limite de responsabilidade civil.
- Histórico do lojista: sinistros anteriores e tempo de operação no endereço.
O perfil do ponto também pesa: lojas em galerias, shoppings e ruas comerciais movimentadas podem ter avaliações diferentes mesmo dentro do mesmo bairro. Por isso, a cotação personalizada é o único caminho confiável para estimar custo, e qualquer número apresentado sem análise prévia do risco é apenas referência genérica.
Documentos e informações exigidos na contratação
A contratação de um seguro para loja de varejo exige documentação da empresa, do imóvel e do patrimônio segurado, além de informações detalhadas sobre a operação. A seguradora usa esses dados para dimensionar o risco, e inconsistências na proposta podem gerar recusa, agravamento do prêmio ou, em caso de sinistro, questionamento da indenização.
Os documentos costumam incluir contrato social ou registro de empresário, CNPJ, comprovante de endereço do ponto comercial, contrato de locação se houver, e relação de bens a segurar com valores. Para o estoque, a seguradora pode pedir inventário, notas fiscais de compra ou demonstrativo contábil que comprove o valor médio mantido no local. Equipamentos e benfeitorias também precisam ser descritos com valor de reposição.
- Da empresa: contrato social, CNPJ, inscrição estadual ou municipal quando aplicável.
- Do imóvel: endereço completo, metragem, tipo de construção, contrato de locação ou matrícula.
- Do patrimônio: inventário de estoque, equipamentos, móveis e benfeitorias com valores.
- Da operação: ramo de atividade, horário de funcionamento, número de funcionários, faturamento mensal.
- Da segurança: descrição de alarmes, câmeras, grades, cofres e vigilância existentes.
Como avaliar corretor e seguradora antes de assinar
Escolher o corretor certo é tão importante quanto escolher a seguradora, porque é o corretor quem traduz as condições da apólice e representa o lojista na contratação e no sinistro. Uma corretora independente, que trabalha com várias operadoras, consegue comparar propostas sem o viés de quem vende produto de uma única casa.
Histórico de sinistros
O histórico de sinistros da seguradora merece atenção, embora seja um dado menos transparente para o consumidor. Uma forma prática de avaliar é perguntar ao corretor sobre o comportamento da operadora em sinistros típicos do varejo, como roubo de estoque e danos a terceiros, e sobre o prazo médio de regulação. Uma corretora com três décadas de mercado, como a Intermed, acumula esse tipo de conhecimento prático sobre as operadoras parceiras, e é razoável pedir que ela compartilhe essa leitura antes da assinatura.
Letras miúdas: exclusões, franquias e carência
As exclusões definem o que a apólice não cobre, e é nelas que mora a maior parte das surpresas desagradáveis. Danos por desgaste natural, prejuízos por atos dolosos do segurado e eventos fora do período de vigência são exemplos comuns de exclusão. Cada seguradora tem redação própria, e o lojista precisa ler essas cláusulas com atenção, não apenas o resumo de coberturas.
A franquia é o valor que o segurado assume em cada sinistro. Uma franquia alta reduz o prêmio, mas compromete a utilidade da apólice em sinistros pequenos, como o roubo de poucas peças do estoque. Já a carência pode existir para coberturas específicas, e o prazo depende da seguradora e do plano contratado.
Erros que anulam ou reduzem a indenização
Parte considerável dos problemas em sinistro não vem de má-fé, e sim de erros evitáveis na contratação e na manutenção da apólice. O primeiro deles é declarar valores incorretos: estoque subestimado, faturamento informado abaixo do real ou omissão de itens de alto valor. O lojista descobre o problema justamente quando mais precisa do seguro.
Outro erro frequente é não comunicar mudanças na operação: ampliação do estoque, mudança de endereço, alteração do ramo de atividade ou inclusão de venda online. A apólice é baseada nas informações da proposta, e mudanças relevantes precisam ser informadas ao corretor para ajuste das condições.
- Declarar estoque abaixo do valor real: reduz a indenização proporcionalmente em caso de perda.
- Não ler as exclusões: assumir que um evento está coberto quando a apólice o exclui expressamente.
- Não guardar documentos do estoque: notas fiscais e inventários são a prova do prejuízo na hora de acionar o seguro.
Também é um erro tratar o seguro empresarial como uma extensão do seguro residencial ou do seguro auto: as regras, franquias e procedimentos são diferentes, e a familiaridade com um produto não se transfere para o outro. O lojista que contrata pela primeira vez deve pedir ao corretor uma leitura guiada das cláusulas principais antes de assinar.
Perguntas frequentes sobre seguro para loja de varejo em São Paulo
O seguro cobre mercadoria roubada durante o horário de funcionamento?
Depende da cobertura contratada e das condições da apólice. Roubo com violência ou ameaça costuma ter cobertura específica, mas furto simples, sem vestígio, pode estar excluído ou sujeito a franquia própria. A redação de cada seguradora define o que se enquadra em cada caso.
Loja em galeria ou shopping tem seguro diferente de loja de rua?
Sim. O risco é avaliado de forma distinta porque as condições de segurança, o controle de acesso e a responsabilidade do condomínio mudam. Lojas em shopping podem ter exigências próprias do empreendimento.
Preciso de seguro mesmo se o imóvel for alugado?
Sim. O lojista deve conferir as obrigações do contrato de locação antes de contratar.
Quanto tempo leva para a apólice começar a valer?
O início de vigência é definido na proposta e confirmado pela seguradora, e pode variar conforme a análise de risco e a necessidade de vistoria prévia. Não há prazo único, e o lojista deve confirmar com o corretor a data exata em que a cobertura passa a valer.
Posso contratar com a Intermed e escolher entre as 14 seguradoras parceiras?
Sim. A Intermed Corretora de Seguros trabalha com 14 operadoras, incluindo Porto Seguro, SulAmérica, Mapfre, Tokio Marine e Liberty. A proposta é personalizada, e as condições de cobertura, franquia e carência dependem da seguradora e do plano escolhido.
Precisa de ajuda com isso?
Este conteúdo é publicado por Intermed Corretora de Seguros.
Para falar com a equipe: (11) 94636-0304 · fernando@intermedcorretoradeseguros.com.br