

Quando uma tempestade arranca telhas, o granizo perfura o telhado ou a água da chuva invade a casa, a primeira pergunta que surge é se o seguro residencial cobre desastres naturais. A resposta não é um simples sim ou não: depende do que está escrito na apólice contratada. No Brasil, cada seguradora define em cláusulas próprias quais eventos da natureza geram indenização, e a maioria dos contratos só cobre o que está explicitamente listado — o que significa que vendaval, granizo, alagamento e enchente podem ter tratamentos completamente diferentes de um plano para outro.
Este texto foi feito para quem já percebeu que precisa entender a apólice antes de contar com ela. Aqui você vai encontrar a diferença prática entre alagamento, enchente e inundação no jargão securitário, quais eventos de vento costumam aparecer nas apólices residenciais brasileiras, por que deslizamentos e terremotos são coberturas raras no país e como comparar contratos considerando os riscos climáticos da sua região. Também mostramos o que costuma ser excluído e por quê.
Vale reforçar: cobertura, carência, franquia e valores dependem da seguradora e do plano escolhido, e nenhuma corretora pode prometer indenização. O papel de uma corretora multimarcas é justamente comparar as condições de cada parceira e mostrar onde cada risco está previsto ou excluído — para que a decisão seja tomada com clareza, não com suposição.
O que o seguro residencial cobre em caso de desastres naturais
O seguro residencial não é um produto único com cobertura padronizada: cada apólice define, em cláusulas específicas, quais eventos da natureza geram indenização. No Brasil, o mercado trabalha com coberturas básicas — incêndio, queda de raio e explosão — e um conjunto de coberturas acessórias que podem ser contratadas à parte, entre elas vendaval, granizo e, em alguns casos, danos por água. A resposta para “seguro residencial cobre desastres naturais” depende, portanto, de dois fatores: o que foi contratado e o que está escrito nas condições gerais e particulares da apólice.
Um ponto que muita gente ignora: a maioria dos contratos residenciais brasileiros é do tipo “riscos nomeados”, ou seja, só indeniza aquilo que está explicitamente listado. Se um evento não aparece no texto — como deslizamento de terra ou terremoto —, ele não está coberto, ainda que o segurado imagine que “desastre natural” seja uma categoria automática. Por isso, comparar apólices exige ler além do preço e verificar quais fenômenos climáticos e geológicos entram em cada uma das coberturas oferecidas pelas seguradoras parceiras, como Porto Seguro, Mapfre, Tokio Marine e Liberty.
O papel de uma corretora multimarcas nesse cenário é justamente traduzir essas diferenças: como a escolha entre seguradoras muda o alcance da proteção, o mesmo imóvel pode ter respostas completamente distintas a um vendaval conforme a operadora e o pacote contratado. Nenhuma corretora pode prometer cobertura ou resultado de sinistro — mas pode mostrar, apólice a apólice, onde cada risco está previsto ou excluído.
Eventos cobertos: vendaval, granizo, ciclone, tornado e furacão
Entre os desastres naturais, os eventos de vento são os que aparecem com mais frequência nas apólices residenciais brasileiras. A cobertura de vendaval costuma ser oferecida como acessória e cobre danos causados por ventos de intensidade suficiente para arrancar telhas, quebrar vidros, danificar antenas ou derrubar estruturas sobre o imóvel. O granizo, por sua vez, entra normalmente associado ao vendaval ou como cobertura específica, protegendo telhados, calhas, claraboias e bens atingidos por pedras de gelo.
O que varia entre as seguradoras é o limite de indenização, a franquia aplicada e o critério técnico que caracteriza o evento. Algumas apólices exigem laudo meteorológico ou perícia que comprove a ocorrência de vento acima de determinada velocidade; outras aceitam registros fotográficos e boletins de ocorrência. Vale destacar que danos decorrentes de falta de manutenção — como telhas já soltas antes da tempestade — tendem a ser negados, pois a causa primária não foi o vendaval, e sim o estado prévio do imóvel.
Vendaval e granizo: as coberturas mais comuns
No mercado brasileiro, vendaval e granizo são as coberturas de desastres naturais com maior disponibilidade e menor custo relativo. Elas aparecem tanto em apólices residenciais tradicionais quanto em produtos massificados voltados ao varejo, o que facilita a contratação por quem mora em regiões sujeitas a tempestades de verão. O seguro cobre, tipicamente, danos ao imóvel e a bens como móveis e eletrodomésticos atingidos pela água da chuva que entrou após o destelhamento.
Um exemplo hipotético ajuda a dimensionar: imagine uma casa de 100 m² com telhado de cerâmica atingida por granizo que rompe 30 telhas e danifica um sofá e uma televisão. Se a apólice tiver cobertura de vendaval e granizo com limite adequado, a seguradora pode indenizar o reparo do telhado e os bens avariados, descontada a franquia prevista no contrato. O valor exato depende do limite contratado — por isso a recomendação é revisar periodicamente se o capital segurado acompanha o custo real de reconstrução e reposição.
Ciclone, tornado e furacão: quando entram na apólice
Ciclone, tornado e furacão são fenômenos menos comuns no território brasileiro, mas não inexistentes — o sul do país registra ciclones extratropicais com alguma regularidade, e tornados de baixa intensidade já foram documentados em Santa Catarina, Paraná e São Paulo. A cobertura desses eventos depende de previsão expressa: algumas apólices os incluem dentro da definição ampla de “vendaval”, enquanto outras os tratam como risco excluído ou exigem cobertura adicional específica.
A distinção técnica importa porque a intensidade do vento muda a classificação do fenômeno. Um vendaval pode ter rajadas de 60 a 90 km/h, enquanto furacões superam 118 km/h e tornados podem passar de 200 km/h. Se a apólice define “vendaval” com teto de velocidade ou com exclusão para “ciclone, tornado e furacão”, o segurado só terá indenização se o evento se enquadrar na faixa contratada. A leitura atenta dessa cláusula é o que separa uma expectativa realista de uma surpresa no sinistro.
Enchentes, alagamentos e inundações: o que muda na apólice
Esta é a área mais sensível — e a que mais gera frustração — quando o assunto é seguro residencial e desastres naturais. A confusão começa na terminologia: alagamento, enchente e inundação são coisas diferentes no jargão securitário, e cada uma pode ter tratamento distinto na apólice. Quem contrata sem entender essa diferença corre o risco de acreditar que está protegido contra “água” e descobrir, no momento do sinistro, que o evento específico que atingiu sua casa não está coberto.
Na prática, o mercado brasileiro é bastante restritivo com danos causados por água vinda de fora do imóvel. A cobertura básica de incêndio, raio e explosão não cobre alagamento; e mesmo as coberturas acessórias de “danos por água” costumam se limitar a vazamentos internos, ruptura de tubulações e extravasamento de tanques. A entrada de água por chuva, transbordamento de rios ou enxurrada exige cláusula específica — que muitas apólices nem oferecem.
Alagamento por chuva forte x enchente de rio
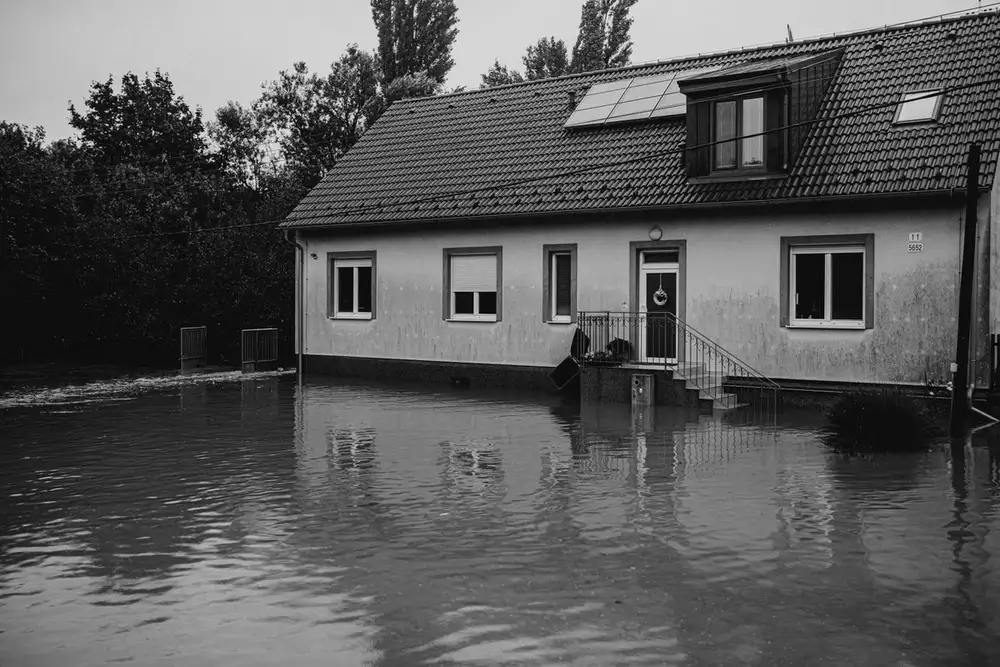
O alagamento é o acúmulo temporário de água causado por chuva intensa em áreas urbanas, quando a drenagem não dá conta do volume que cai em curto espaço de tempo. A enchente, por sua vez, é a elevação do nível de um rio, córrego ou lago que transborda e atinge áreas próximas. A inundação é o termo mais grave: a água invade o imóvel de forma prolongada, permanecendo por dias ou semanas, como ocorre em cheias históricas.
Essa distinção aparece nas apólices de forma desigual. Há seguradoras que cobrem alagamento por chuva, mas excluem enchente de rio; outras excluem os três eventos; e algumas oferecem cobertura ampla de “danos por água de origem externa”, desde que o imóvel não esteja em área de risco mapeada. A localização do imóvel é decisiva: casas em várzeas, margens de rios ou encostas podem ter a cobertura negada já na contratação, independentemente do prêmio pago.
Por que a maioria das apólices exclui inundação
A exclusão de inundação tem raiz técnica e atuarial. Quando um rio transborda, ele atinge dezenas ou centenas de imóveis ao mesmo tempo na mesma região — o que os atuários chamam de “risco correlacionado”. Diferente de um incêndio, que afeta uma casa isolada, a inundação gera sinistros simultâneos em massa, o que dificulta a precificação e pode comprometer a solvência de uma carteira inteira. Por isso, muitas seguradoras preferem não oferecer a cobertura ou oferecê-la apenas em regiões com baixo histórico de cheias.
Nos países onde o seguro contra inundação existe de forma ampla — como nos Estados Unidos, com o programa federal NFIP —, ele funciona com subsídio estatal e mapeamento obrigatório de risco. No Brasil, não há estrutura equivalente, e a proteção contra enchentes segue rara no seguro residencial privado. Quem mora em área de risco deve, no mínimo, perguntar explicitamente à corretora se alguma das seguradoras parceiras oferece a cobertura para aquele CEP antes de fechar o contrato.
Deslizamentos, desmoronamentos e terremotos: coberturas raras no Brasil
Deslizamentos de terra e desmoronamentos são riscos quase ausentes das apólices residenciais brasileiras, justamente porque afetam de forma concentrada imóveis em encostas e áreas de risco geológico. Quando existem, aparecem como cobertura acessória com sublimite baixo e condições severas de aceitação — em muitos casos, a seguradora exige laudo de estabilidade do terreno e exclui imóveis construídos em áreas com histórico de escorregamento.
Terremotos seguem a mesma lógica de raridade: o Brasil tem atividade sísmica de baixa intensidade, mas tremores já foram registrados em estados como Ceará, Rio Grande do Norte e Minas Gerais. Algumas apólices incluem “terremoto e maremoto” como cobertura acessória de baixo custo, aproveitando o risco reduzido no território nacional. Para imóveis em regiões com histórico sísmico, vale verificar se a cobertura está disponível e qual o sublimite aplicado.
- Deslizamento: exige laudo geotécnico e exclui áreas de risco mapeadas
- Desmoronamento: cobertura rara, geralmente com sublimite reduzido
- Terremoto: disponível em algumas apólices como acessória de baixo custo
- Maremoto: restrito a imóveis próximos ao litoral, com condições específicas
Coberturas adicionais e assistências que fazem diferença após um desastre
Além da indenização principal, as apólices residenciais podem incluir coberturas e serviços que reduzem o impacto prático de um desastre natural. A cobertura de despesas com desentulho, por exemplo, paga a remoção de escombros após um vendaval ou destelhamento — um custo que o segurado frequentemente esquece de considerar e que pode consumir parte significativa do orçamento de reparo. Outra cobertura relevante é a de perda ou pagamento de aluguel, que cobre o custo de moradia temporária quando o imóvel fica inabitável.
As assistências 24 horas, oferecidas por muitas seguradoras parceiras, entram como complemento operacional: envio de eletricista ou encanador de emergência, chaveiro, vidraceiro e até hospedagem emergencial em situações críticas. Esses serviços não substituem a indenização, mas resolvem o problema imediato — como tampar um telhado destelhado antes que a próxima chuva cause danos maiores. Na comparação entre apólices, a presença e o limite dessas assistências podem valer mais no dia a dia do que um pequeno aumento de capital segurado.
- Despesas com desentulho: remove escombros e destina o material danificado
- Perda de aluguel: cobre moradia temporária se o imóvel ficar inabitável
- Assistência 24h: eletricista, encanador e vidraceiro de emergência
- Danos elétricos: protege aparelhos queimados por oscilação na rede
Como ler a apólice e identificar as exclusões de desastres naturais
O texto da apólice é o único documento que define o que a seguradora paga — e o que ela não paga. As exclusões de desastres naturais costumam aparecer em três lugares: nas condições gerais, nas condições especiais de cada cobertura e nas condições particulares, que trazem as restrições específicas daquele imóvel e daquele segurado. Ignorar qualquer uma dessas camadas é o caminho mais curto para uma negativa de sinistro.
Um método prático de leitura: primeiro, identifique as coberturas contratadas e seus limites; segundo, leia as exclusões de cada cobertura, procurando termos como “alagamento”, “inundação”, “enchente”, “deslizamento”, “vendaval”, “ciclone”, “terremoto”; terceiro, verifique as condições particulares para saber se há restrição geográfica ou exigência de laudo. Se o imóvel fica em área de risco, essa informação deve ser declarada na contratação — omiti-la pode anular a cobertura.
Quem não tem familiaridade com o jargão securitário encontra na corretora a ponte para essa leitura. A contratação com corretora multimarcas permite comparar, lado a lado, como cada uma das 14 seguradoras parceiras trata o mesmo risco — e escolher a apólice que melhor se alinha ao perfil do imóvel e da região, sem ficar refém de um único contrato.
O que fazer antes, durante e depois de um desastre natural
A preparação começa antes do evento: mantenha a apólice em local acessível, anote o número do sinistro e o telefone da assistência, e fotografe o imóvel em condições normais. Esse registro prévio é a prova mais eficiente de que os danos alegados não preexistiam — e acelera a análise do sinistro. Quem mora em região com histórico de tempestades deve revisar anualmente se o capital segurado e as coberturas acessórias continuam adequados.
Durante o evento, a prioridade é a segurança das pessoas: desligue a chave geral de energia se houver risco de curto-circuito, evite áreas com vidros e telhas soltas e não tente salvar bens em situações de alagamento. Depois que a tempestade passar, registre tudo — fotos, vídeos e lista de bens danificados — antes de qualquer reparo emergencial. Reparos provisórios para conter novos danos são permitidos e recomendados, desde que documentados.
Documentação e fotos que a seguradora exige no sinistro
A seguradora trabalha com base em evidências, não em relato. As fotos devem mostrar o dano de ângulos diferentes, com referência de escala quando possível, e incluir o entorno do imóvel para contextualizar o evento — por exemplo, árvores caídas na rua ou o nível da água na calçada. Vídeos complementam o registro, especialmente quando mostram a água entrando ou o telhado sendo arrancado pelo vento.
Além das imagens, a seguradora pode exigir boletim de ocorrência, laudo da Defesa Civil ou do Corpo de Bombeiros, e notas fiscais dos bens danificados para comprovar existência e valor. Orçamentos de reparo emitidos por profissionais ou empresas idôneas também entram na documentação. Quanto mais completo o dossiê, menor a chance de idas e vindas na regulação do sinistro.
Prazos de aviso e vistoria
O aviso de sinistro deve ser feito à seguradora o mais rápido possível — muitas apólices estipulam prazo de 24 a 72 horas para comunicação, embora o Código Civil e a regulamentação da Susep flexibilizem essa exigência quando há justificativa. A vistoria é agendada após o aviso, e o prazo para conclusão da regulação varia conforme a complexidade do evento e o volume de sinistros na região — após desastres de grande escala, as seguradoras costumam montar força-tarefa, mas a demanda pode alongar os prazos.
- Aviso de sinistro: comunique em até 24–72 horas após o evento
- Vistoria: agendada após o aviso, com regulação em prazo variável
- Reparos provisórios: permitidos para conter danos, com registro fotográfico
- Documentação: fotos, vídeos, boletim de ocorrência e notas fiscais
Mudanças climáticas e o futuro do seguro residencial no Brasil
O aumento na frequência e na intensidade de eventos climáticos extremos está pressionando o mercado securitário brasileiro. Tempestades com granizo de grande porte, vendavais destrutivos e alagamentos urbanos deixaram de ser exceção em várias regiões — e as seguradoras respondem com revisão de preços, restrição de coberturas em áreas de risco e exigência de medidas preventivas. Dados de mercado apontam crescimento consistente na sinistralidade de eventos climáticos nos últimos anos, ainda que os números exatos variem por carteira e região.
Para o segurado, isso significa que a janela para contratar coberturas amplas a preço acessível pode estar se fechando em algumas localidades. Imóveis em áreas que passaram a registrar alagamentos recorrentes tendem a encontrar menos oferta de cobertura para danos por água, com franquias maiores e sublimites menores. A leitura prospectiva é simples: quem ainda não tem seguro residencial com coberturas para eventos climáticos deve avaliar a contratação antes que o risco da sua região seja reclassificado.
A cobertura do seguro residencial evolui junto com o clima — e acompanhar essa evolução exige revisão periódica da apólice, não apenas renovação automática. Uma corretora independente, que trabalha com 14 seguradoras, pode recalibrar a proteção a cada renovação, trocando de operadora se a oferta atual deixou de atender ao perfil de risco do imóvel.
Perguntas frequentes sobre seguro residencial e desastres naturais
O seguro residencial cobre qualquer desastre natural?
Não. A cobertura depende do que está contratado na apólice. Vendaval e granizo são as coberturas mais comuns; enchente, inundação, deslizamento e terremoto são raras ou exigem cláusulas específicas, quando disponíveis. A regra geral é: se o evento não está nomeado no contrato, não há indenização.
Alagamento e enchente são a mesma coisa no seguro?
Não. Alagamento é o acúmulo temporário de água por chuva intensa em área urbana; enchente é o transbordamento de rio ou córrego; inundação é a invasão prolongada da água no imóvel. Cada seguradora trata esses eventos de forma diferente, e a maioria exclui pelo menos a inundação — por isso a leitura da cláusula é indispensável.
O que fazer se a seguradora negar o sinistro de vendaval?
Primeiro, solicite a negativa por escrito com o fundamento técnico. Se a justificativa for “falta de manutenção”, reúna provas de que o imóvel estava em bom estado antes do evento — fotos prévias, laudos e notas de reparos ajudam. Em seguida, acione a corretora para avaliar se a negativa tem base contratual ou se cabe recurso administrativo junto à seguradora e, em último caso, à Susep.
Vale a pena contratar cobertura de vendaval e granizo?
Para imóveis em regiões com tempestades frequentes, sim — é uma das coberturas acessórias com melhor relação custo-benefício do seguro residencial. O custo adicional costuma ser baixo em comparação ao prejuízo de um destelhamento com danos a móveis e eletrodomésticos. A recomendação é cotar o valor com e sem a cobertura para dimensionar o impacto no prêmio.
Como saber se meu imóvel está em área de risco para a seguradora?
A própria seguradora faz essa avaliação na contratação, cruzando o CEP do imóvel com bases de risco geológico, hidrológico e histórico de sinistros. Imóveis em áreas mapeadas podem ter coberturas negadas ou condicionadas a laudos. A corretora consegue consultar previamente quais operadoras aceitam aquele endereço e em que condições, evitando surpresas na proposta.
Para quem está comparando opções, o caminho mais eficiente é levar o endereço e as características do imóvel a uma corretora multimarcas e pedir a leitura comparada das cláusulas de desastres naturais em cada apólice disponível. A Intermed Corretora de Seguros, fundada em 1993 e sediada na Zona Leste de São Paulo, trabalha com 14 seguradoras parceiras — incluindo Porto Seguro, Mapfre, Tokio Marine, Liberty e SulAmérica — e pode apresentar as diferenças de cobertura entre elas para o seu imóvel específico.
Precisa de ajuda com isso?
Este conteúdo é publicado por Intermed Corretora de Seguros.
Para falar com a equipe: (11) 3388-7606 · fernando@intermedcorretoradeseguros.com.br